Daños y perjuicios por accidente de tránsito: qué es, a quién reclamar y cómo
Los daños y perjuicios son lo que puedes reclamar a quien causó el choque: lo que perdiste en tu patrimonio, lo que dejaste de ganar y las consecuencias sobre tu persona. Responden el conductor, el dueño y el guardián del vehículo, y su aseguradora puede ser citada en garantía. El reclamo prescribe a los tres años.
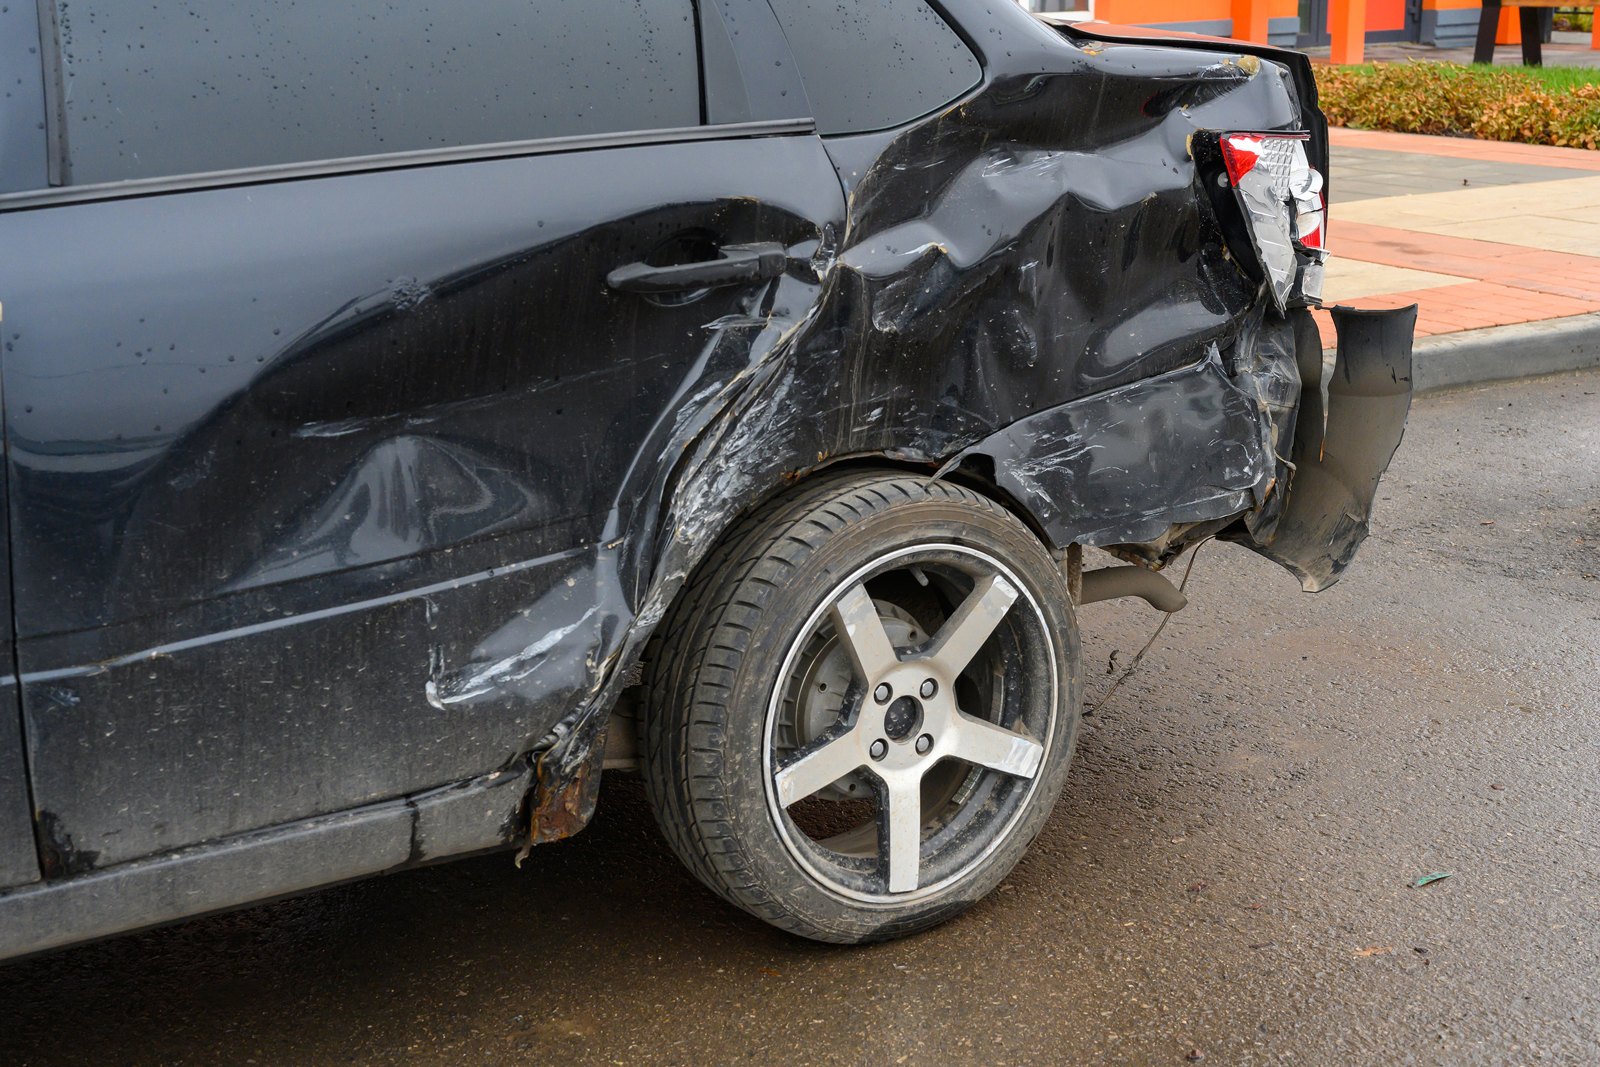
- En un choque, el dueño y el guardián del vehículo son responsables concurrentes del daño, y esa responsabilidad es objetiva[1].
- La indemnización comprende la pérdida o disminución del patrimonio, el lucro cesante, la pérdida de chances y las consecuencias no patrimoniales[1].
- El reclamo de la indemnización de daños derivados de la responsabilidad civil prescribe a los tres años[2].
- Puedes citar en garantía a la aseguradora del responsable hasta que la causa se reciba a prueba, y la sentencia es ejecutable contra ella en la medida del seguro[3].
- Donde se aplica la Ley 26.589, la ley nacional de mediación, la mediación previa al juicio es obligatoria y suspende la prescripción[6]. Ante la justicia de una provincia, el procedimiento es el local.
Qué son los daños y perjuicios en un accidente de tránsito
«Daños y perjuicios» es el nombre del reclamo para que quien causó un daño lo repare. El Código Civil y Comercial parte de una regla simple: la violación del deber de no dañar a otro da lugar a la reparación del daño causado (art. 1716)[1]. Además, cualquier acción u omisión que causa un daño a otro es antijurídica si no está justificada (art. 1717)[1].
Para la ley hay daño cuando se lesiona un derecho o un interés no reprobado por el ordenamiento, ya sea sobre la persona, sobre el patrimonio o sobre un derecho de incidencia colectiva (art. 1737)[1]. La Ley de Tránsito, por su parte, considera accidente de tránsito todo hecho que produzca daño en personas o cosas como consecuencia de la circulación (art. 64 de la Ley 24.449)[5].
Esto vale si chocaste con el auto, si ibas en moto o si te atropellaron caminando. Cambia quién responde y qué prueba necesitas, pero la base es la misma.
Quién responde: conductor, dueño y guardián
El Código aplica a los accidentes de tránsito el régimen de responsabilidad por las cosas: sus reglas se aplican a los daños causados por la circulación de vehículos (art. 1769)[1]. Eso tiene tres consecuencias prácticas.
- La responsabilidad por el riesgo o vicio de la cosa es objetiva. No son eximentes la autorización administrativa para usar la cosa ni el cumplimiento de técnicas de prevención (art. 1757)[1].
- El dueño y el guardián del vehículo son responsables concurrentes del daño (art. 1758)[1]. Puedes reclamar a ambos.
- Es guardián quien ejerce, por sí o por terceros, el uso, la dirección y el control del vehículo, o quien obtiene un provecho de él (art. 1758)[1]. El conductor que no es dueño puede entrar en esa definición.
La culpa también cuenta. Los factores de atribución pueden ser objetivos o subjetivos, y en ausencia de normativa el factor es la culpa (art. 1721)[1]. La culpa es la omisión de la diligencia debida y comprende la imprudencia, la negligencia y la impericia (art. 1724)[1].
La Ley 24.449 suma presunciones. Se presume responsable de un accidente al que carecía de prioridad de paso o cometió una infracción relacionada con la causa del choque. El peatón goza del beneficio de la duda y de presunciones a su favor mientras no incurra en graves violaciones a las reglas del tránsito (art. 64)[5].
Qué rubros se pueden reclamar
La regla general es la reparación plena: el objetivo es volver al estado anterior al hecho dañoso, en dinero o en especie (art. 1740)[1]. Se indemnizan las consecuencias que tienen nexo adecuado de causalidad con el hecho, es decir, las inmediatas y las mediatas previsibles (art. 1726)[1].
| Rubro | Qué comprende | Norma |
|---|---|---|
| Daño emergente | La pérdida o disminución del patrimonio de la víctima: reparación del vehículo, objetos dañados, gastos | Art. 1738 CCyC[1] |
| Lucro cesante | Lo que dejaste de ganar por el accidente | Art. 1738 CCyC[1] |
| Pérdida de chances | Oportunidades concretas que el hecho te hizo perder | Art. 1738 CCyC[1] |
| Consecuencias no patrimoniales | Las que afectan tu integridad personal, tu salud psicofísica, tus afecciones espirituales legítimas y tu proyecto de vida | Art. 1738 CCyC[1] |
| Gastos médicos, farmacéuticos y de transporte | Se presumen los que resultan razonables según la índole de las lesiones o la incapacidad | Art. 1746 CCyC[1] |
| Incapacidad permanente | Se indemniza aunque sigas trabajando en una tarea remunerada | Art. 1746 CCyC[1] |
El daño debe acreditarlo quien lo invoca, salvo que la ley lo impute o lo presuma, o que surja notorio de los hechos (art. 1744)[1]. Por eso guarda presupuestos, facturas, recibos, historia clínica y constancias de ingresos. El lucro cesante es el rubro que más se discute: tienes el detalle en la guía sobre lucro cesante en accidentes de tránsito.
A quién reclamar: la aseguradora del otro o la tuya
La aseguradora del responsable (eres tercero damnificado)
En el seguro de responsabilidad civil, el asegurador se obliga a mantener indemne a su asegurado por lo que deba a un tercero (art. 109 de la Ley 17.418)[3]. Ese tercero eres tú. Por eso el reclamo extrajudicial suele empezar ante la aseguradora de quien te chocó.
Hay cuatro cosas que conviene saber antes de empezar, según la Superintendencia de Seguros de la Nación[7]:
- El reclamo como tercero damnificado es personal. No corresponde que lo haga tu propia aseguradora.
- La Ley de Seguros no establece plazos de pago para terceros damnificados, porque no son parte del contrato.
- Si la aseguradora del otro te ofrece menos que el daño, puedes rechazar la oferta y continuar por vías judiciales.
- Si la aseguradora del responsable no responde o no toma la denuncia, puedes iniciar acciones legales contra el responsable e incluir a su aseguradora en el reclamo judicial.
La SSN no puede intervenir si tu reclamo no está dirigido a tu propia aseguradora[7]. Frente a la compañía del otro, la vía para destrabar el reclamo es la mediación y, si no hay acuerdo, el juicio.
Tu propia aseguradora (eres asegurado)
Si tienes una cobertura que te paga a ti, por ejemplo por daños propios, la relación es contractual y la rige la Ley 17.418. Los plazos son otros:
- Tienes que comunicar el siniestro dentro de los tres días de conocerlo (art. 46)[3]. Derecho Fácil lo explica como un plazo de 72 horas desde el accidente[8].
- Si no lo comunicas a tiempo, pierdes el derecho a ser indemnizado, salvo caso fortuito, fuerza mayor o imposibilidad de hecho sin culpa o negligencia (art. 47)[3].
- La aseguradora debe pronunciarse sobre tu derecho dentro de los treinta días de recibida la información complementaria, y si no lo hace, su silencio importa aceptación (art. 56)[4].
- En los seguros de daños patrimoniales, el pago va dentro de los quince días de fijado el monto o de aceptada la oferta (art. 49)[4].
- La aseguradora incurre en mora por el mero vencimiento de los plazos. Si estimó el daño y reconoció tu derecho, puedes pedir un pago a cuenta cuando el procedimiento no terminó un mes después de notificado el siniestro (art. 51)[3].
Si tu aseguradora no responde la denuncia, deja constancia de los intentos y haz el reclamo ante la Superintendencia de Seguros de la Nación[7]. Una carta documento a la aseguradora sirve para dejar esa constancia.
Paso a paso para reclamar daños y perjuicios
- En el lugar, pide los datos del otro conductor. La Ley 24.449 obliga a los partícipes a detenerse, a suministrar los datos de la licencia y del seguro obligatorio a la otra parte y a la autoridad, y a denunciar el hecho (art. 65)[5].
- Anota también el nombre, el DNI, el domicilio y el teléfono del conductor; la patente, la marca y la aseguradora del vehículo; y el nombre, el DNI y el contacto de los testigos[8].
- Haz la denuncia policial si hubo lesiones o una muerte[7]. Tienes los pasos en la guía sobre denuncia policial después de un accidente.
- Denuncia el siniestro a tu aseguradora dentro de los tres días (art. 46 de la Ley 17.418)[3], aunque no hayas tenido la culpa.
- Junta la prueba de cada rubro: fotos, presupuestos, facturas, historia clínica, constancias de ingresos. Quien invoca el daño tiene que acreditarlo (art. 1744 del Código Civil y Comercial)[1].
- Presenta el reclamo como tercero damnificado ante la aseguradora del responsable. Es un trámite personal[7].
- Si no responde o la oferta no cubre el daño, inicia la mediación previa que corresponda en tu jurisdicción.
- Si la mediación termina sin acuerdo, demanda al conductor, al dueño o al guardián y cita en garantía a su aseguradora.
Plazos que tienes que mirar
| Plazo | Para qué | Norma |
|---|---|---|
| Tres días | Comunicar el siniestro a tu aseguradora | Art. 46, Ley 17.418[3] |
| Treinta días | Que tu aseguradora se pronuncie, desde que recibió la información complementaria | Art. 56, Ley 17.418[4] |
| Quince días | Que tu aseguradora pague, desde que se fijó el monto | Art. 49, Ley 17.418[4] |
| Un año | Prescripción de las acciones fundadas en el contrato de seguro, desde que la obligación es exigible | Art. 58, Ley 17.418[3] |
| Tres años | Prescripción del reclamo de daños por responsabilidad civil | Art. 2561, CCyC[2] |
| Dos años | Prescripción del reclamo de daños derivados del contrato de transporte de personas o cosas | Art. 2562, CCyC[2] |
Según la SSN, los plazos de la aseguradora se computan en días corridos[7]. El plazo de prescripción del seguro no puede ser abreviado por contrato, y tampoco vale fijar un plazo para interponer la acción judicial (art. 59 de la Ley 17.418)[3]. Los actos del procedimiento de liquidación del daño interrumpen la prescripción para cobrar la indemnización (art. 58)[3].
Si no te pagan: mediación y juicio
La mediación previa
Las reglas de este apartado son las de la Ley 26.589, la ley nacional de mediación. Si vas a reclamar ante la justicia de una provincia, la mediación y sus plazos dependen de la norma de ese lugar. La Ley 26.589 establece con carácter obligatorio la mediación previa a todo proceso judicial (art. 1)[6]. Para iniciar la demanda tienes que acompañar el acta expedida y firmada por el mediador (art. 2)[6]. Quedan excluidas, entre otras, las medidas cautelares, las diligencias preliminares y la prueba anticipada (art. 5)[6].
- La mediación dura hasta sesenta días corridos desde la última notificación al requerido o al tercero, y las partes pueden prorrogarla de común acuerdo (art. 20)[6].
- La mediación suspende el plazo de prescripción en los casos que fija la ley. El plazo se reanuda a partir de los veinte días desde que el acta de cierre está a disposición de las partes (art. 18)[6].
- Si termina sin acuerdo, quedas habilitado para iniciar el juicio con tu ejemplar del acta (art. 27)[6].
- Si no inicias el juicio dentro del año desde que se expidió el acta de cierre, caduca la instancia de mediación (art. 51)[6].
En la mediación la asistencia letrada es obligatoria: a la parte que concurre sin abogado se la tiene por no comparecida (art. 19)[6].
El juicio y la citación en garantía
En el juicio demandas al responsable y citas en garantía a su aseguradora. El artículo 118 de la Ley 17.418 fija las reglas[3]:
- Puedes citar en garantía al asegurador hasta que la causa se reciba a prueba.
- La demanda se presenta ante el juez del lugar del hecho o del domicilio del asegurador.
- La sentencia hace cosa juzgada respecto del asegurador y es ejecutable contra él en la medida del seguro.
- El asegurador no puede oponerte las defensas nacidas después del siniestro.
- Tu crédito tiene privilegio sobre la suma asegurada y sus accesorios, con preferencia sobre el asegurado y sobre cualquier acreedor de este.
Según Derecho Fácil, la aseguradora no paga cuando su asegurado provocó el accidente con dolo o culpa grave, como manejar ebrio o con un exceso de velocidad desmedido[8]. En ese caso, la responsabilidad del conductor, del dueño y del guardián sigue en pie según el Código Civil y Comercial[1].
Qué cambia según dónde fue el choque
Las leyes de fondo que explica esta guía rigen en todo el país: el Código Civil y Comercial, la Ley 17.418 de Seguros y la Ley 24.449 de Tránsito. Los rubros, quién responde y los plazos de prescripción son los mismos en CABA, en el Gran Buenos Aires y en cualquier provincia.
El procedimiento, en cambio, depende de la jurisdicción. Las reglas de mediación citadas son las de la Ley 26.589, la ley nacional de mediación[6]; las provincias tienen su propio régimen. La mediación previa, los juzgados competentes y los plazos procesales no son iguales en la Ciudad de Buenos Aires, en la Provincia de Buenos Aires y en el resto del país. Antes de iniciar la mediación o la demanda, revisa las reglas del lugar donde vas a reclamar. Ahí también importa la opción del artículo 118: el lugar del hecho o el domicilio del asegurador[3].
Como la mediación exige asistencia letrada, en algún momento del reclamo necesitarás un abogado matriculado en esa jurisdicción. Conviene buscarlo con tiempo, antes de que venza la prescripción que corresponde a tu reclamo: el plazo no es el mismo contra el responsable, contra tu propia aseguradora o por un contrato de transporte.
Preguntas frecuentes
¿Puedo reclamar daños y perjuicios si iba como acompañante en el auto?
¿Puedo reclamar por incapacidad si sigo trabajando?
¿Necesito abogado para ir a la mediación?
¿Cómo reclamo si el auto que me chocó se dio a la fuga?
¿Pierdo el reclamo si la aseguradora del otro me pagó el sanatorio?
Fuentes
- Código Civil y Comercial de la Nación (Ley 26.994), texto actualizado (InfoLEG) — arts. 1716 a 1769: deber de reparar, culpa, causalidad, daño, rubros, prueba, cosas riesgosas y tránsito (consulta: 18 de noviembre de 2026).
- Código Civil y Comercial de la Nación (Ley 26.994), texto actualizado (Argentina.gob.ar) — arts. 2560, 2561 y 2562: prescripción (consulta: 18 de noviembre de 2026).
- Ley 17.418 de Seguros, texto actualizado (Argentina.gob.ar) — arts. 46, 47, 51, 58, 59, 109 a 111 y 118: denuncia, prescripción, citación en garantía (consulta: 18 de noviembre de 2026).
- Ley 17.418 de Seguros, texto actualizado (InfoLEG) — arts. 49 y 56: plazos de pago y de pronunciamiento del asegurador (consulta: 18 de noviembre de 2026).
- Ley 24.449 de Tránsito, texto actualizado (Argentina.gob.ar) — arts. 64, 65 y 68: presunciones, obligaciones tras el accidente y seguro obligatorio (consulta: 18 de noviembre de 2026).
- Ley 26.589 de Mediación y Conciliación, texto actualizado (Argentina.gob.ar) — arts. 1, 2, 5, 18 a 20, 27, 36 y 51: mediación previa y su efecto sobre la prescripción (consulta: 18 de noviembre de 2026).
- Superintendencia de Seguros de la Nación: Preguntas frecuentes, Automotor — qué puede y qué no puede hacer la SSN, plazos de la aseguradora y reclamo del tercero (consulta: 18 de noviembre de 2026).
- Derecho Fácil (Ministerio de Justicia): Ley simple, Seguro automotor — explicación simple: denuncia, datos a tomar, quién puede reclamar y defensa en juicio (consulta: 18 de noviembre de 2026).
Imágenes: stock premium de Magnific (licencia comercial); Dario Alpern, Wikimedia Commons, CC BY-SA 4.0.
Normativa revisada el 18 de noviembre de 2026. Guía informativa: no reemplaza el asesoramiento de un abogado ante un caso concreto. ¿Encontraste un error? Escríbenos a [email protected].